Doplňuje předchozí zveřejněná stanoviska:
č. j. 15860/2026-900000-21030
č. j. 15860-2/2026-900000-21030
č. j. 15860-3/2026-900000-21030
č. j. 15860-4/2026-900000-21030
https://celnisprava.gov.cz/cz/dane/WebSPD/WebMIN/Stranky/default.aspx
Generální ředitelství cel vydává tuto informaci k praktickému postupu při uplatnění opatření obecné povahy vydaného vládou České republiky podle § 260 odst. 1 písm. b) zákona č. 280/2009 Sb., daňový řád, ve znění pozdějších předpisů, o hromadném prominutí části spotřební daně z vybraných minerálních olejů při podání daňového přiznání a při dovozu.
Opatřením obecné povahy, které bylo vydáno dne 22. 9. 2026 pod č. j. MF-48595/2026/39-1 (dále jen „OOP“), je prominuta část daně z minerálních olejů ve výši 1 939 Kč/1 000 l u motorových naft a jejích směsí, které jsou předmětem daně podle § 45 odst. 1 písm. b) a § 45 odst. 2 písm. a), c), f), j), k) a o) zákona č. 353/2003 Sb., o spotřebních daních, ve znění pozdějších předpisů (dále jen „zákon o spotřebních daních“), pokud jsou určeny pro pohon vznětových motorů (dále jen „motorové nafty a jejich směsi“), a u nichž plátcům daně vznikne povinnost daň přiznat a zaplatit v období ode dne 1. 10. 2026 do dne 31. 10. 2026.
Postup při podání daňového přiznání a při dovozu na základě OOP je obdobný jako postupy na základě dřívějších opatření obecné povahy č. j. MF-17452/2026/3901-1 ze dne 2. 4. 2026, č. j. MF- 21513/2026/3901-1 ze dne 28. 4. 2026, č. j. MF-26299/2026/3901-1 ze dne 26. 5. 2026 a č. j. MF-32835/2026/3901-1 ze dne 29. 6. 2026 (dále jen „dřívější OOP“).
1. Přiznání spotřební daně
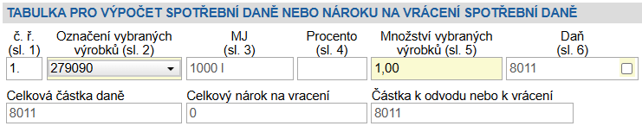
Při podání daňového přiznání k dani z minerálních olejů (příloha č. 1 vyhlášky č. 451/2025 Sb., o některých formulářových podáních v oblasti působnosti orgánů Celní správy České republiky (dále jen „vyhláška“) v tabulce v bodě 17 (výpočet daně) u motorových naft a jejich směsí, u nichž vznikla povinnost daň přiznat a zaplatit v období od 1. 10. 2026 do 31. 10. 2026 a zároveň se na ně vztahuje prominutí části daně z minerálních olejů podle OOP, uveďte tyto výrobky na samostatný řádek, přičemž u nich ve sloupci 2 uveďte číselné označení výrobků 279090 (tj. použije se stejné číselné označení jako u minerálních olejů, na něž se vztahují dřívější OOP).
Příklad uvedení číselného označení výrobků (sl. 2) v daňovém přiznání za zdaňovací období říjen 2026 u motorové nafty a/nebo motorové nafty s přídavkem FAME do 7 % objemových
2. Uplatnění nároku na vrácení daně osobami užívající minerální oleje pro zemědělskou prvovýrobu
Při podání daňového přiznání pro uplatnění nároku na vrácení daně z minerálních olejů pro osoby uvedené v § 57 odst. 6 písm. a) zákona o spotřebních daních obdobně jako v letech 2022/2023 bude zapotřebí zohlednit skutečnost, že část minerálních olejů byla nabyta se sazbou daně 9 950 Kč/1 000 l a část se sazbou daně 8 011 Kč/1 000 l v závislosti na tom, kdy byly tyto minerální oleje uvedeny do volného daňového oběhu. Pro výši celkového nároku na vrácení daně poté platí, že se jedná o součet:
- součinu části prokázané spotřeby za zdaňovací období (činnosti uvedené v § 57 odst. 6 písm. b) zákona o spotřebních daních) a sazby vratky daně 3 380 Kč/1 000 l (to platí pro nabyté minerální oleje zatížené sazbou daně 9 950 Kč/1 000 l nebo 8 011 Kč/1 000 l),
- součinu části prokázané spotřeby za zdaňovací období (činnosti uvedené v § 57 odst. 6 písm. a) zákona o spotřebních daních) a sazby vratky daně 8 500 Kč/1 000 l (to platí pro nabyté minerální oleje zatížené sazbou daně 9 950 Kč/1 000 l),
- součinu části prokázané spotřeby za zdaňovací období (činnosti uvedené v § 57 odst. 6 písm. a) zákona o spotřebních daních) a sazby vratky daně 8 011 Kč/1 000 l (to platí pro nabyté minerální oleje zatížené sazbou daně 8 011 Kč/1 000 l).
V daňovém přiznání (příloha č. 9 vyhlášky tabulka č. 1) je uváděno celkové množství nakoupených minerálních olejů, tj. součet množství minerálních olejů nabytých se sazbou daně 9 950 Kč/1 000 l a množství minerálních olejů nabytých se sazbou daně 8 011 Kč/1 000 l.
Je-li tento součet za zdaňovací období vyšší, než činí výše spotřeby minerálních olejů, lze v případě spotřeby minerálních olejů s nárokem na vyšší sazbu vratky daně (8 500 Kč/1 000 l nebo 8 011 Kč/1 000 l) aplikovat sazbu vratky daně 8 500 Kč/1 000 l až do výše množství minerálních olejů nakoupených se sazbou daně 9 950 Kč/1 000 l.
Při podání daňového přiznání k uplatnění nároku na vrácení daně z minerálních olejů podle § 57 zákona o spotřebních daních v případě motorových naft nebo jejich směsí, u nichž byla prominuta část daně z minerálních olejů podle OOP nebo podle dřívějších OOP (tj. u nichž byla zaplacena spotřební daň ve výši 8 011 Kč/1 000 l), a které byly použity osobami uvedenými v § 57 odst. 6 písm. a) zákona o spotřebních daních pro zemědělskou prvovýrobu, v daňovém přiznání (příloha č. 9 vyhlášky) v tabulce v bodě 16 (tabulka č. 4), uveďte tyto minerální oleje společně na samostatný řádek, přičemž u nich ve sloupci 2 uveďte číselné označení výrobků 279090.
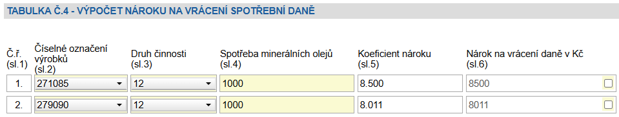
Příklad uvedení číselného označení výrobků (sl. 2) v daňovém přiznání k uplatnění nároku na vrácení spotřební daně z minerálních olejů podle § 57 odst. 15 písm. b) zákona o spotřebních daních od zdaňovacího období 2. kalendářní pololetí roku 2026 u motorové nafty a/nebo motorové nafty s přídavkem FAME do 7 % objemových, uvedené do volného daňového oběhu s celkovou sazbou spotřební daně 9 950 Kč/1 000 l (č. ř. 1.), a motorové nafty a/nebo motorové nafty s přídavkem FAME do 7 % objemových, uvedené do volného daňového oběhu s celkovou sazbou spotřební daně 8 011 Kč/1 000 l (č. ř. 2.).
S ohledem na výše uvedené důrazně doporučujeme podnikatelské veřejnosti pečlivě kontrolovat náležitosti dokladů prokazujících zdanění motorové nafty, neboť při uplatnění nároků na zelenou naftu bude kladena zvýšená pozornost jejich obsahu.
3. Dovoz
V případě dovozu motorových naft a jejich směsí ze třetích zemí, na které se vztahuje částečné prominutí daně z minerálních olejů podle OOP, a propuštění do režimu, u něhož vznikne povinnost zaplatit daň z minerálních olejů podle zákona o spotřebních daních v období ode dne 1. 10. 2026 do dne 31. 10. 2026, uvádějte v celním prohlášení označeném "Jednotný správní doklad" v kolonce 33 do pátého pododdílu přídavný kód S636.

